


انرژی هسته ای و بحران جهانی گاز!/ جهان پیش بهسوی اتمیشدن؟
به گزارش دیدهبان انرژی به نقل از تابناک: انرژی هسته ای که در سالهای گذشته زیر سایه نگرانیهای ایمنی، هزینههای سنگین و رقابت منابع تجدیدپذیر قرار داشت، بار دیگر به یکی از گزینههای اصلی تأمین برق پایدار تبدیل شده است.
فاتح بیرول، مدیر آژانس بینالمللی انرژی هشدار داده که بازارهای انرژی حتی در سال ۲۰۲۷ نیز به احتمال زیاد به شرایط پیش از جنگ بازنمیگردند؛ او همچنین از احتمال تقویت سرمایهگذاری هسته ای در پی بحران کنونی سخن گفت. ابعاد این بازگشت را میتوان در آمار پروژههای جدید مشاهده کرد
اتم چگونه دوباره به صحنه بازمیگردد؟
افزایش نااطمینانی در بازار نفت و گاز، یک ضعف اساسی اقتصادهای وابسته به سوخت وارداتی را آشکار کرده؛ حتی اگر کشورها منابع مالی کافی داشته باشند، اختلال در مسیرهای انتقال یا کاهش صادرات تولیدکنندگان میتواند هزینه تأمین انرژی را بهشدت افزایش دهد. در چنین شرایطی، نیروگاه هسته ای برای کشورهایی که توان مالی و فنی ساخت آن را دارند، ابزاری برای کاهش وابستگی به بازارهای پرنوسان سوخت محسوب میشود.
مزیت اصلی انرژی هسته ای، تولید برق پیوسته با انتشار مستقیم بسیار پایین کربن در مرحله بهرهبرداری است. نیروگاه هستهای برخلاف نیروگاه خورشیدی و بادی، برای تولید برق به تابش خورشید یا وزش باد وابسته نیست و میتواند در تمام ساعات شبانهروز در مدار باشد؛ البته تعمیرات دورهای، توقفهای فنی و الزامات ایمنی همچنان بر میزان تولید واقعی اثر میگذارند.
بر اساس گزارش آژانس بینالمللی انرژی، ظرفیت نیروگاههای هسته ای در حال ساخت جهان حدود ۷۸ گیگاوات است و نیمی از این ظرفیت در چین قرار دارد. این کشور با سرعت در حال توسعه تولید برق هستهای است و انتظار میرود ظرفیت نصبشده آن تا حدود سال ۲۰۳۰ به ۱۰۰ گیگاوات برسد.
با این حال، نباید بحران جاری را بهتنهایی علت بازگشت انرژی هسته ای دانست. رشد تقاضای برق، اهداف کاهش انتشار کربن و نیاز صنایع جدید نیز در این روند نقش دارند. بحران انرژی بیشتر نقش شتابدهنده را ایفا میکند و هزینه وابستگی به سوختهای وارداتی را دوباره در محاسبات دولتها برجسته کرده است.
جهان چقدر به انرژی اتمی رو آورده؟
عدد ۹۰ گیگاوات ظرفیت هستهای در حال ساخت، در نگاه نخست از یک جهش تاریخی حکایت دارد اما برای درک درست آن باید میان ظرفیت نیروگاههای در حال ساخت، نیروگاههای برنامهریزیشده و ظرفیت واقعاً واردشده به شبکه برق تفاوت گذاشت.
انجمن جهانی هسته ای مهرماه در گزارشی ظرفیت پروژههای در حال ساخت را حدود ۸۸ گیگاوات برآورد کرده و از برنامهریزی برای حدود ۱۱۲ گیگاوات ظرفیت دیگر خبر داده است. این ارقام به معنای تولید فوری برق نیستند؛ هر پروژه باید مراحل ساخت، نصب تجهیزات، آزمایشهای ایمنی و اتصال به شبکه را پشت سر بگذارد.
از سوی دیگر، آژانس بینالمللی انرژی گزارش کرده که در سال ۲۰۲۵ تنها حدود ۳ گیگاوات ظرفیت جدید هسته ای به شبکه وارد شد؛ رقمی که با بازنشستگی حدود ۳ گیگاوات ظرفیت قدیمی تقریباً خنثی شد. در همان سال، ۱۰ پروژه جدید ساخت راکتور آغاز شد که ۹ مورد در چین و یک مورد در روسیه بود.
این فاصله میان ظرفیت در حال ساخت و ظرفیت تازه واردشده، یکی از مهمترین محدودیتهای انرژی هسته ای را نشان میدهد: تصمیم سرمایهگذاری امروز الزاماً به افزایش عرضه برق در چند ماه آینده منجر نمیشود. ساخت نیروگاههای بزرگ معمولاً به سالها زمان، سرمایه سنگین، زنجیره تأمین تخصصی و نظارت دقیق ایمنی نیاز دارد.
انرژی هسته ای میتواند بخشی از پاسخ بلندمدت به ناامنی انرژی باشد، اما ابزار فوری برای جبران شوک عرضه گاز یا نفت نیست. کشورها همچنان به ترکیبی از ذخایر سوخت، تنوع واردات، توسعه شبکه برق و منابع تجدیدپذیر نیاز دارند.
هوش مصنوعی در خدمت نیروگاههای هسته ای!
گسترش هوش مصنوعی، مراکز داده و خدمات ابری، تقاضا برای برق پایدار را افزایش داده است. مراکز داده برای پردازش اطلاعات، خنکسازی تجهیزات و حفظ فعالیت شبانهروزی به برق قابل اتکا نیاز دارند؛ قطعی برق یا نوسان شدید عرضه میتواند هزینههای عملیاتی آنها را بالا ببرد.
آژانس بینالمللی انرژی در گزارش «انرژی و هوش مصنوعی» پیشبینی کرده بود مصرف برق مراکز داده از حدود ۴۶۰ تراواتساعت در سال ۲۰۲۴ به بیش از هزار تراواتساعت در سال ۲۰۳۰ برسد و در سال ۲۰۳۵ به حدود ۱۳۰۰ تراواتساعت افزایش یابد. برآورد این نهاد نشان میدهد انرژیهای تجدیدپذیر بخش مهمی از تقاضای اضافی را تأمین خواهند کرد، اما گاز و انرژی هسته ای نیز سهم قابلتوجهی خواهند داشت.
این روند فرصت تازهای برای صنعت هسته ای ایجاد میکند. شرکتهای فناوری به دنبال منابعی هستند که هم برق کمکربن تولید کنند و هم بتوانند عرضهای باثبات فراهم آورند. با این حال، افزایش تقاضای مراکز داده به معنای آن نیست که تمام این برق از نیروگاههای هستهای تأمین خواهد شد؛ ترکیب منابع به قیمت، موقعیت جغرافیایی، دسترسی به شبکه و زمان آمادهشدن پروژهها بستگی دارد.
در کوتاهمدت، توسعه خورشیدی و بادی، ارتقای شبکه انتقال، ذخیرهسازی برق و افزایش بهرهوری میتواند سریعتر از ساخت نیروگاه هسته ای به تأمین بخشی از تقاضای جدید کمک کند. انرژی هسته ای بیشتر در افق میانمدت و بلندمدت اهمیت پیدا میکند؛ بهویژه در مناطقی که تقاضای برق شبانهروزی در حال رشد است.
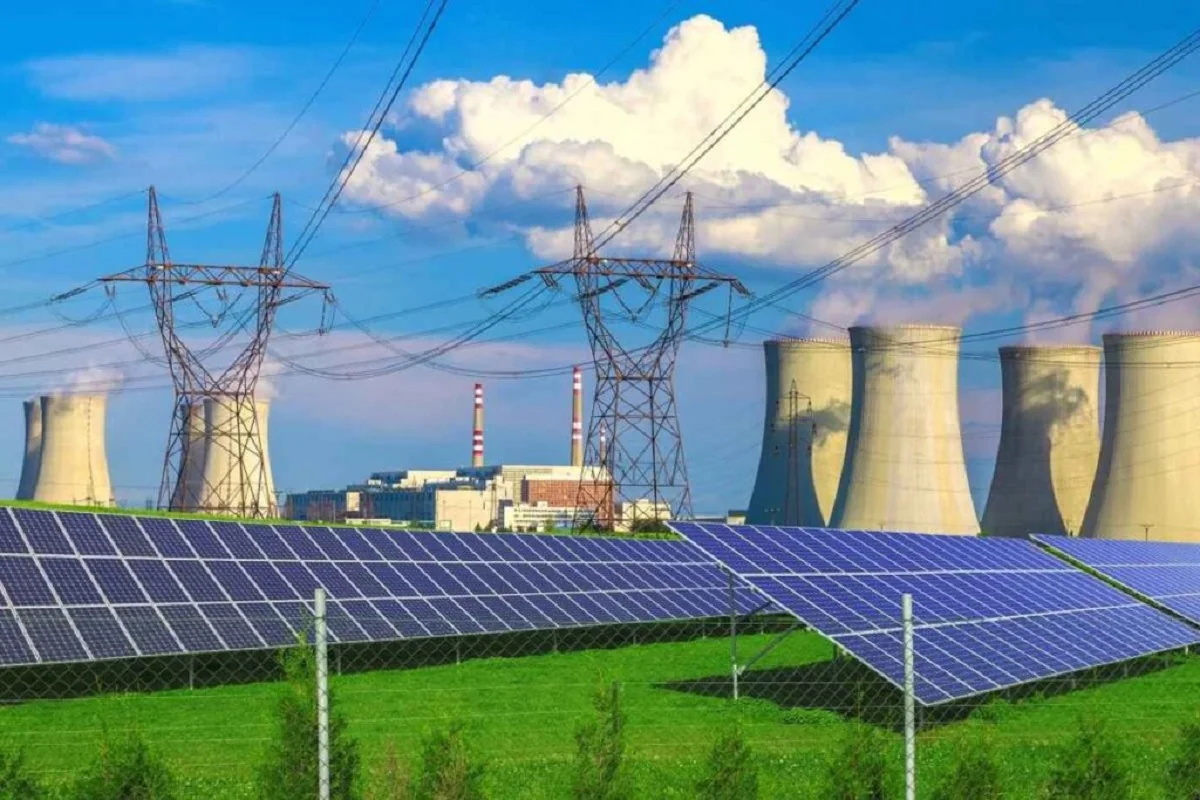
انرژی هسته ای در برابر خورشید و گاز!
بازگشت انرژی هسته ای به معنای شکست انرژیهای تجدیدپذیر نیست. خورشیدی و بادی در بسیاری از بازارها با سرعت توسعه یافتهاند و زمان احداث یک مزرعه خورشیدی معمولاً بسیار کوتاهتر از ساخت نیروگاه هستهای است. در مقابل، تولید این منابع به شرایط جوی وابسته است و برای تأمین پایدار برق، به شبکه انعطافپذیر، ذخیرهسازی یا منابع پشتیبان نیاز دارند.
نیروگاه گازی نیز میتواند نسبتاً سریع وارد مدار شود و تولید خود را متناسب با تقاضا تغییر دهد، اما هزینه سوخت و انتشار کربن از محدودیتهای آن است. در دورههایی که گاز کمیاب یا گران میشود، هزینه تولید برق از این نیروگاهها نیز افزایش مییابد. نیروگاه هسته ای پس از بهرهبرداری، هزینه سوخت نسبتاً محدودی در مقایسه با هزینه کل پروژه دارد، اما سرمایهگذاری اولیه و هزینه تأمین مالی آن بالاست.
مقایسه این فناوریها صرفاً بر مبنای هزینه تولید هر کیلوواتساعت کافی نیست. زمان ساخت، عمر نیروگاه، هزینه شبکه، ذخیرهسازی، قابلیت اطمینان، مدیریت پسماند و هزینه ازکارافتادگی نیز باید در محاسبات لحاظ شوند.
گزارش آژانس بینالمللی انرژی نشان میدهد ظرفیت هسته ای در حال ساخت در جهان به یکی از بالاترین سطوح چند دهه اخیر رسیده، اما بخش عمده پروژههای جدید در آسیا متمرکز است. این تمرکز بیانگر آن است که رشد انرژی هسته ای بیش از همه در کشورهایی اتفاق میافتد که تقاضای برق آنها سریع افزایش مییابد و دولتها آمادگی تأمین مالی پروژههای بزرگ را دارند.
در نتیجه، نسخه واحدی برای همه کشورها وجود ندارد. ترکیب بهینه برق باید با منابع داخلی، توان مالی، وضعیت شبکه و سرعت رشد تقاضا هماهنگ باشد.
ایران در نقشه هسته ای جهان
ایران در نقشه هسته ای جهان سهم دارد، اما فاصله میان ظرفیت هستهای کشور و حجم کل مصرف برق، محدودیت اثرگذاری فعلی آن را نشان میدهد. نیروگاه بوشهر با ظرفیت خالص حدود ۹۱۵ مگاوات، تنها نیروگاه هسته ای فعال ایران است. طبق دادههای انجمن جهانی هسته ای، این نیروگاه در سال ۲۰۲۵ حدود ۵٫۱۳ تراواتساعت برق تولید کرد و ضریب بهرهبرداری آن حدود ۶۴ درصد بود.
برای مقایسه، دادههای سال ۲۰۲۳ نشان میدهد تولید برق ایران حدود ۳۸۵ تراواتساعت بوده که سهم انرژی هسته ای از آن نزدیک به ۲ درصد برآورد شده است. این مقایسه به سالهای متفاوت مربوط است و نباید بهعنوان سهم دقیق هستهای در سال ۲۰۲۵ تلقی شود؛ با این حال، ابعاد محدود سهم فعلی انرژی اتمی در سبد برق کشور را نشان میدهد.
ساخت واحدهای دوم و سوم بوشهر میتواند ظرفیت هستهای ایران را افزایش دهد. با این حال، پروژههای جدید به تأمین مالی، تجهیزات تخصصی، همکاری فنی، مدیریت زمانبندی و رعایت الزامات ایمنی وابستهاند. حتی پس از افزایش ظرفیت نیز سهم نهایی برق هستهای به میزان تولید واقعی و رشد همزمان تقاضای برق بستگی خواهد داشت.
از سوی دیگر، مسئله اصلی برق ایران فقط کمبود ظرفیت تولید نیست؛ ناترازی فصلی، رشد مصرف، راندمان نیروگاهها، تلفات شبکه و محدودیت سوخت نیز نقش دارند. بنابراین توسعه انرژی هسته ای میتواند یکی از اجزای راهبرد تأمین برق باشد، اما جایگزین اصلاح مصرف، بهبود شبکه و توسعه تجدیدپذیرها نخواهد شد.
محدودیتهای بازگشت اتم!
با وجود افزایش توجه جهانی، انرژی هسته ای با موانع جدی روبهروست. نخستین مانع، هزینه سرمایهگذاری و تأمین مالی است. طولانی شدن ساخت یک نیروگاه میتواند هزینه نهایی پروژه را افزایش دهد و بازگشت سرمایه را به تأخیر بیندازد. دومین مانع، نیاز به نیروی انسانی متخصص، تجهیزات پیشرفته و زنجیره تأمین پایدار است؛ محدودیتهایی که برای برخی کشورها با دشواریهای تجاری و سیاسی همراه میشود.
موضوع ایمنی و مدیریت پسماند نیز همچنان اهمیت دارد. نیروگاه هسته ای به نظام نظارتی دقیق، برنامههای اضطراری، نگهداری بلندمدت پسماند و حفاظت از زیرساخت نیاز دارد. علاوه بر این، نیروگاههای بزرگ برای اتصال مؤثر به شبکه به زیرساخت انتقال مناسب احتیاج دارند؛ در غیر این صورت، ظرفیت نصبشده الزاماً به معنای دسترسی مطمئن مصرفکننده به برق نیست.
چرا ساخت نیروگاه پاسخ فوری نیست؟
در ایران، این چالشها در کنار نیاز به سرمایهگذاری در شبکه برق و مدیریت ناترازی قرار میگیرند. افزایش ظرفیت هستهای زمانی میتواند اثر اقتصادی قابلتوجهی داشته باشد که با برنامه روشن برای تأمین مالی، زمانبندی اجرا، اتصال به شبکه و مدیریت هزینههای بهرهبرداری همراه شود.
در نهایت، بحران کنونی بار دیگر اهمیت تنوعبخشی به منابع انرژی را آشکار کرده است. انرژی هسته ای در حال بازگشت به محاسبات جهانی است، اما نه بهعنوان راهحلی فوری و انحصاری؛ بلکه بهعنوان یکی از پایههای احتمالی سبد برق آینده. کشورهایی موفقتر خواهند بود که میان انرژی هسته ای، تجدیدپذیرها، شبکه برق، ذخیرهسازی و بهرهوری تعادل برقرار کنند؛ نه آنهایی که تمام امید خود را به یک فناوری گره میزنند.


